Покупка загородного дома с землёй — это не только шаг к улучшению качества жизни, но и серьёзное финансовое решение. Многие граждане интересуются, на сколько лет дают ипотеку на дом с земельным участком, какие банки предлагают самые выгодные условия и как правильно оформить сделку. Ответы на эти вопросы зависят от множества факторов: типа недвижимости, формы собственности земли, наличия коммуникаций и статуса застройки.
В этой статье мы подробно расскажем о том, как формируется срок ипотеки под дом и землю, какие банки предоставляют такие кредиты, как влияет возраст заемщика и состояние объекта недвижимости. Также вы узнаете, как выбрать подходящую программу, избежать распространённых ошибок и получить максимальную сумму кредита на самых выгодных условиях. Информация будет полезна как первичным покупателям, так и опытным инвесторам в сфере загородной недвижимости.
Что такое ипотека на дом с земельным участком и почему её выбирают
Ипотека на дом с земельным участком — это вид целевого кредита, который выдаётся под залог готового жилого строения и прилегающего к нему земельного участка. Такая форма финансирования отличается от стандартной городской ипотеки тем, что требует более тщательной оценки объекта. Банк должен убедиться, что дом пригоден для круглогодичного проживания, имеет все необходимые коммуникации и находится на участке, который можно оформить в собственность.
Одним из основных преимуществ такой ипотеки является возможность получения большей суммы кредита. Земля и дом вместе представляют собой более ликвидный актив, чем квартира в новостройке или вторичном фонде. Кроме того, владение участком открывает возможности для расширения жилплощади, ведения хозяйства и долгосрочного увеличения стоимости недвижимости.
Однако у этой формы кредитования есть и свои сложности. Например, банки предъявляют повышенные требования к состоянию дома, его юридической чистоте и расположению. Также важно понимать, как именно будет оцениваться земельный участок — входит ли он в состав одного объекта недвижимости или рассматривается как отдельный залоговой актив.
Какие сроки ипотеки доступны на дом с участком
Максимальный срок ипотеки на дом с земельным участком зависит от нескольких ключевых факторов: типа недвижимости, возраста заемщика, формы кредита и политики конкретного банка. В среднем, большинство банков предлагают срок от 5 до 30 лет. Однако в ряде случаев возможны как более короткие, так и продлённые периоды кредитования.
Для готовых домов в посёлках с развитой инфраструктурой срок может достигать 25–30 лет. Если же речь идёт о дачном доме без центральных коммуникаций, то срок обычно ограничивается 15 годами. Это связано с тем, что такие объекты считаются менее ликвидными и требуют дополнительных расходов на доведение до нормального уровня эксплуатации.
Ещё один важный момент — возраст заемщика. Если клиент старше 45 лет, банки часто сокращают срок кредита, чтобы успеть вернуть средства до наступления пенсионного возраста. Для молодых семей, особенно если используется государственная поддержка, возможны льготные программы с продлённым сроком погашения.
Сравнение условий ипотеки на дом с землёй от крупных банков
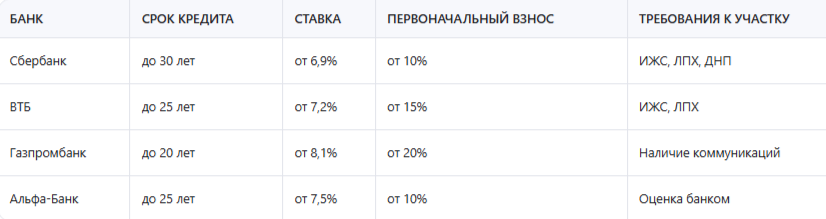
Примечание: данные актуальны на 2024 год, могут меняться в зависимости от региона и текущих акций.
Эта таблица демонстрирует, что выбор банка напрямую влияет на продолжительность выплат. При этом стоит учитывать не только срок, но и другие параметры — ставку, размер первоначального взноса и требования к недвижимости.
Как влияет тип землепользования на срок ипотеки
Не все земельные участки подходят для оформления ипотеки. Тип разрешенного использования играет ключевую роль в решении банка. Например, если участок находится в категории сельскохозяйственных угодий, получить кредит на него будет крайне сложно. Банки принимают в залог только те участки, которые находятся в категориях:
- ИЖС (индивидуальное жилищное строительство)
- ЛПХ (личное подсобное хозяйство)
- ДНП (дачное некоммерческое партнёрство)
- СНТ (садовое некоммерческое товарищество)
Участки в ИЖС имеют наивысшую ликвидность и чаще всего одобряются банками на длительный срок. Если же участок зарегистрирован в СНТ, то срок ипотеки может быть ограничен 15–20 годами, а процентная ставка — выше на 1–2 пункта.
Кроме того, важно, чтобы участок был разделён в установленном законом порядке, имел межевание и кадастровый номер. Без этих документов банк может отказать в выдаче кредита или потребовать их оформление перед заключением договора.
Экспертное мнение: практика Центра Земельных Стратегий
Александр Дмитриевич Петров, эксперт Центра Земельных Стратегий с опытом работы более 15 лет, делится своим наблюдением:
«Однажды нам попалась ситуация, когда семья хотела взять ипотеку на дом в деревне. Участок был оформлен в категории сельскохозяйственных угодий, поэтому банк отказал в кредите. Мы помогли изменить категорию земли через административное обращение, после чего ипотека была одобрена на 25 лет. Сейчас эта семья живёт в своём доме и платит комфортные ежемесячные взносы».
По его словам, главная проблема многих покупателей — недооценка юридического статуса земельного участка. Он рекомендует:
- Проверять категорию земли и разрешённое использование до покупки.
- Уточнять у банка список допустимых категорий.
- Не экономить на кадастровых работах — они определяют стоимость и ликвидность объекта.
- При необходимости проводить перепланировку участка и согласование границ.
Какие документы нужны для оформления ипотеки на дом с землёй
Чтобы получить ипотеку на дом с земельным участком, нужно подготовить обширный пакет документов. В него входят:
- Паспорт заемщика
- Справка о доходах по форме банка
- Копия трудовой книжки или выписка из неё
- Заявление-анкета
- Документы на дом и участок:
- Выписка из ЕГРН
- Кадастровый паспорт
- Акт приёма-передачи (при наличии)
- Свидетельство о праве собственности
- Технический план дома
- Межевой план участка
Банк также может запросить страхование объекта и жизни заемщика. Эти документы обеспечивают безопасность сделки и снижают риск невозврата кредита.
Часто задаваемые вопросы
1. Можно ли взять ипотеку на дачный дом?
Да, но с оговорками. Дачный дом в СНТ или ДНП может быть принят в качестве залога, однако банк может снизить сумму кредита и установить более высокую ставку. Также возможны дополнительные требования к подключению коммуникаций и пригодности к постоянному проживанию.
2. Как влияет возраст заемщика на срок ипотеки?
Чем старше заемщик, тем меньше срок, на который ему может быть выдана ипотека. Например, клиенту 45 лет банк может предложить максимум 15 лет кредита, чтобы избежать рисков, связанных с выходом на пенсию.
3. Можно ли оформить ипотеку на дом без регистрации?
Нет. Банк требует, чтобы дом был зарегистрирован в Росреестре как объект недвижимости. В противном случае невозможно оформить залог и провести оценку объекта.
4. Как проверить, подходит ли участок для ипотеки?
Для этого нужно изучить выписку из ЕГРН, где указана категория земли и разрешённое использование. Также стоит обратиться в банк и уточнить, какие типы участков они принимают в залог.
5. Можно ли получить ипотеку на дом в деревне?
Да, при соблюдении всех требований банка. Однако важно, чтобы дом был пригоден к проживанию, а участок — иметь статус ИЖС или ЛПХ.
Проверим ваш участок бесплатно
Введите кадастровый номер — посмотрим категорию, вид разрешённого использования, зоны с ограничениями и обременения. Скажем прямо, есть ли проблемы.
Номер есть в выписке ЕГРН и на публичной кадастровой карте. Не знаете номер — .
Куда прислать результат проверки. Нажимая кнопку, вы соглашаетесь с политикой обработки персональных данных.
Приняли, спасибо
Проверим участок и вернёмся с ответом в рабочее время. Если срочно — +7 909 966-77-69.
Как оценивают загородный дом с земельным участком для ипотеки
Банк не примет загородный дом в залог, пока не увидит отчёт независимого оценщика. Но это требование самого кредитора, а не закона: Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)» в пункте 3 статьи 9 говорит лишь, что оценка предмета ипотеки определяется по соглашению залогодателя с залогодержателем и указывается в договоре в денежном выражении, а оценка земельного участка проводится по правилам законодательства об оценочной деятельности (статья 67). Обязательной по закону оценка независимым оценщиком становится в отдельных случаях — например, когда в залог идёт государственное или муниципальное имущество. Оценивают при этом не дом сам по себе, а связку «дом плюс земля»: по статье 69 того же закона ипотека здания допускается только с одновременной ипотекой по тому же договору земельного участка под ним либо принадлежащего залогодателю права аренды этого участка. Юридически дом и участок остаются двумя самостоятельными объектами недвижимости, и в отчёте их стоимость, как правило, раскрывают отдельно, но в залог они уходят вместе и одним договором.
Проводит оценку независимый оценщик — физическое лицо, состоящее в саморегулируемой организации оценщиков и застраховавшее свою профессиональную ответственность (статьи 4 и 24.7 Федерального закона от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в Российской Федерации»); членство в СРО прямо названо обязанностью оценщика в статье 15. Работу оплачивает заказчик, обычно покупатель-заёмщик, но договариваться о нужной цифре бессмысленно: по статье 16 закона размер оплаты оценщику не может зависеть от итоговой величины стоимости объекта, а оценивать объект, с владельцем которого оценщик связан имущественными интересами, ему запрещено. Банки при этом ведут собственные списки аккредитованных оценочных компаний — это внутреннее правило кредитора, а не норма закона. Уточните перечень до того, как заказывать отчёт, иначе есть риск оплатить оценку дважды.
Сам процесс укладывается в несколько шагов: договор с оценщиком и согласование задания на оценку, выезд на объект с осмотром дома, участка и построек и фотофиксацией, сбор рыночных данных, расчёт и подготовка отчёта. Правила расчёта заданы федеральными стандартами оценки: ФСО I–VI утверждены приказом Минэкономразвития России от 14.04.2022 № 200, недвижимости посвящён ФСО № 7 (приказ от 25.09.2014 № 611), а оценке для целей залога — ФСО № 9 (приказ от 01.06.2015 № 327). Подходов три: сравнительный — по ценам сделок и предложений с похожими домами и участками в том же районе; затратный — стоимость воспроизводства дома за вычетом износа плюс стоимость земли; доходный — через возможную арендную выручку, для частных загородных домов он применяется редко. Для загородного жилья опорным чаще оказывается сравнительный подход, а выбор подходов и отказ от какого-либо из них оценщик обосновывает в отчёте. По ФСО № 9 для целей залога определяется именно рыночная стоимость, а ликвидность объекта показывают через типичный срок его рыночной экспозиции: этот вывод в отчёте есть, но результатом оценки он не считается.
Отчёт об оценке — не справка на одну страницу. Требования к содержанию установлены статьёй 11 закона № 135-ФЗ: дата составления и порядковый номер, основание проведения оценки, сведения об оценщике и его саморегулируемой организации, сведения о независимости оценщика, цель оценки, точное описание объекта, применённые стандарты и принятые допущения, последовательность определения стоимости и её итоговая величина, дата определения стоимости, перечень документов о характеристиках объекта. Отчёт составляется на бумажном носителе и (или) в форме электронного документа, электронный подписывается усиленной квалифицированной электронной подписью. Насколько долго результатом можно пользоваться, отвечает статья 12 того же закона: итоговая величина стоимости является рекомендуемой для целей совершения сделки в течение шести месяцев с даты составления отчёта. Банк вправе требовать отчёт посвежее — но это уже его внутреннее правило. Залоговую стоимость кредитор считает от рыночной сам: по пункту 2 статьи 67 закона об ипотеке она устанавливается соглашением залогодателя с залогодержателем, поэтому сумма кредита, как правило, оказывается ниже оценки. Цена работы оценщика государством не тарифицируется: она договорная и зависит от региона, удалённости объекта от города, площади дома и участка, количества построек и срочности. Срок подготовки отчёта тоже фиксируют в договоре — оговорите его заранее.
Оценка дома в садовом товариществе (в старых документах — ДНП) отличается от оценки дома на землях ИЖС не методикой, а исходными данными. Оценщик смотрит, что записано в ЕГРН — жилой дом или садовый, — есть ли электричество, газ, вода и водоотведение, возможен ли круглогодичный подъезд, как далеко объект от города и насколько активен местный рынок. По садовым посёлкам аналогов для сравнения меньше, сделки реже, типичный срок экспозиции длиннее — и всё это отражается на итоговой величине стоимости. Ещё одна частая потеря: баня, гараж или пристройка, права на которые не зарегистрированы, в залог не пойдут, потому что распорядиться можно только тем, что учтено в ЕГРН. Сама постройка при этом никуда не исчезает и может быть вполне законной — она просто не станет обеспечением по кредиту.
Кадастровую стоимость с рыночной путать не нужно: первая определяется государством массовым методом, может отличаться от рыночной в обе стороны и отчёт оценщика для ипотеки не заменяет. Если кадастровая стоимость кажется завышенной, её пересматривают отдельной процедурой: с 1 января 2026 года действует обязательный досудебный порядок по статье 22.1 Федерального закона № 237-ФЗ «О государственной кадастровой оценке» — заявление подаётся в бюджетное учреждение субъекта РФ, проводившее оценку, и только после его решения возможен суд. Отдельно проверьте границы участка: с 1 марта 2025 года отсутствие в ЕГРН координат характерных точек границ — основание приостановить учётно-регистрационные действия (Федеральный закон от 26.12.2024 № 487-ФЗ). Договор в такой ситуации подписать можно, но регистрацию перехода права приостановят до внесения сведений о границах, и одобренная ипотека вместе с готовым отчётом об оценке будет ждать. Это именно приостановление, а не отказ и не запрет сделки.
Что подготовить для оценщика по дому и участку
- Выписки из ЕГРН на дом и на земельный участок — с характеристиками, сведениями о границах и обременениях
- Документ-основание права: договор купли-продажи, свидетельство о праве на наследство, решение суда
- Технический план или технический паспорт дома, поэтажный план
- Межевой план участка либо подтверждение, что координаты границ уже внесены в ЕГРН
- Договор аренды земельного участка, если участок не в собственности продавца
- Документы по коммуникациям, если они есть: акты технологического присоединения к электросетям и газу, паспорт скважины, документы на септик
- Паспортные данные собственника и контакт того, кто откроет доступ на объект для осмотра
- Согласованное задание на оценку — в нём фиксируют цель (ипотека), вид стоимости, срок подготовки отчёта и стоимость работы
Подведение итогов: как выбрать ипотеку на дом с землёй
Выбор ипотеки на дом с земельным участком — это не просто вопрос о сроках. Это комплексное решение, которое включает в себя анализ юридического статуса недвижимости, оценку рыночной стоимости, сравнение условий банков и учёт личных обстоятельств заемщика. От правильного подхода зависит не только срок погашения, но и общая стоимость кредита.
Перед подачей заявки обязательно изучите все доступные программы, проконсультируйтесь с юристом и кадастровым инженером. Проверьте, как оформлена земля, есть ли межевание и соответствует ли дом требованиям банка. Только так вы сможете выбрать наиболее выгодную ипотеку и избежать неприятных сюрпризов на этапе оформления.
ЦЗС подберёт, проверит и сопроводит сделку — от идеи до документа.
Земля — это стратегия. А мы знаем, как сделать её сильной.